
Seconda siderurgia d’Europa e undicesima nel mondo, prima in Europa per il processo di produzione di acciaio da forno elettrico (elettrosiderurgia), l’Italia detiene anche un altro importante primato: vanta il più alto livello di produttività del lavoro nel settore. Con 135,6 mila euro di valore aggiunto prodotto per addetto, si piazza infatti davanti alla Spagna (125,8 mila euro), la Francia (125,6 mila euro) e la Germania (101 mila euro). In materia siderurgica l’eccellenza italiana si misura anche nelle esportazioni, con un indice di specializzazione superiore a quelli di Francia, Germania e Spagna; e per i consumi, dato che, in virtù della sua marcata specializzazione nella meccanica, è al secondo posto dopo la Germania. E c’è infine l’aspetto della sostenibilità, rispetto al quale l’Italia non ha concorrenti: nella Ue è il primo Paese per quantità di rottame ferroso riciclato e riutilizzato, e tra i primi produttori mondiali è quello con la minore intensità emissiva: solo 0,7 tonnellate di CO2 emesse per tonnellate di acciaio prodotto, la metà della media mondiale di 1,5.
I rischi e le sfide
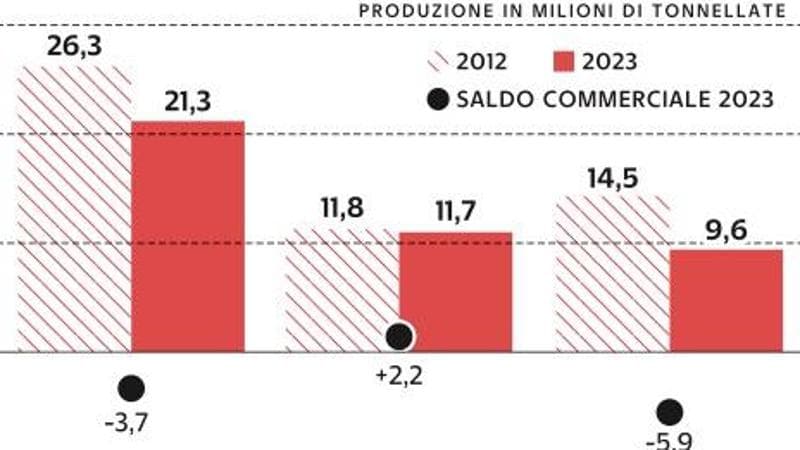
Questo posizionamento molto solido dell’Italia, che non nasce certo adesso, ma affonda le radici nella storia dello sviluppo industriale del Paese, è adesso minacciato da circostanze interne ed esterne. A fare il punto sugli ostacoli sulla strada della siderurgia italiana è un brief appena pubblicato da Cdp, di Alberto Carriero, Michele Masulli e Sofia Torreggiani, con il coordinamento di Andrea Montanino e Simona Camerano. «Quello dell’acciaio è un settore che deve affrontare urgenti sfide, e fare una graduatoria è un esercizio difficile», spiega Montanino, precisando però che ci sono sicuramente questioni che pesano più di altre. E in particolare, «un primo tema è quello della competitività dell’Europa rispetto al contesto globale, dove le nostre produzioni devono fronteggiare la competizione di costo degli acciai cinesi e indiani».
La Cina in particolare rappresenta da sola il 55% della produzione globale di acciaio ed è il principale fornitore dell’Europa e, sottolinea l’analisi di Cdp, «è tra le cause del sottoutilizzo degli impianti europei e della conseguente perdita di remuneratività e quote di mercato per i relativi produttori».
Le norme Ue per la transizione
Ma non si tratta solo della sovracapacità dei due giganti asiatici. La questione è anche di regole, e le nostre sono sempre più rigorose, in vista della transizione energetica. In particolare l’avvio, da poco più di un anno, della fase transitoria del Carbon Border Adjustment Mechanism (il meccanismo Ue di tariffazione di beni importati a elevata intensità di carbonio, tra i quali rientrano anche molto prodotti in ghisa, ferro e acciaio), se da un lato «dovrebbe promuovere un accesso più equo al mercato europeo», dall’altro «rischia di penalizzare gli importatori europei di materie prime e prodotti semilavorati rispetto alle imprese che importano prodotti finiti, semifiniti o da assemblare».
E in futuro, l’obbligo di dover acquistare sul mercato maggiori quote di emissione costituirà un ulteriore aggravio di costi per i produttori, sottolineano gli analisti della Cdp. «Se l’Europa vuole portare avanti una leadership globale sui temi ambientali — rileva Montanino — deve potenziare gli strumenti per supportare i propri “campioni” nei diversi settori. E va fatto insieme, perché nessun Paese ha da solo le spalle abbastanza larghe per tutelare il proprio posizionamento competitivo sul mercato globale». A livello internazionale c’è anche, a nostro sfavore, la questione dei dazi introdotti dal governo Usa: una soluzione favorevole potrebbe arrivare con il Global Arrangement on Sustainable Steel and Aluminum, ancora oggetto di trattativa, che potrebbe porre fine alle misure protezioniste da entrambe le parti.
Le minacce interne
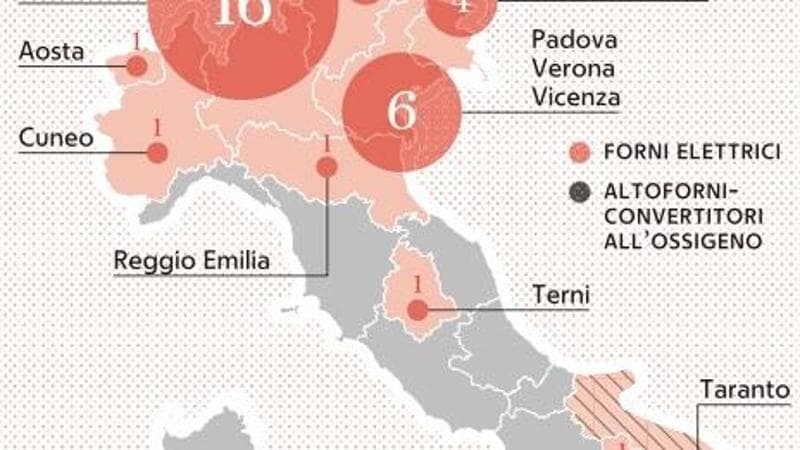
C’è poi una questione interna che pesa sulla competitività, e che è soprattutto italiana, visto che è da noi che i costi dell’energia sono particolarmente alle stelle. Nel secondo semestre 2023, ricorda lo studio, il prezzo dell’energia elettrica, al netto della tassazione, è stato del 45% più elevato rispetto agli omologhi francesi. E nel primo semestre 2024 la differenza è stata comunque del 30%. Costi insostenibili alla lunga, che richiedono di percorrere rapidamente la via della decarbonizzazione, per «consolidare il primato in termini di efficienza e sostenibilità delle nostre produzioni, promuovendo una maggiore diffusione delle tecnologie alternative, come la carbon capture e l’idrogeno verde». In campo nazionale, pesa molto anche la crisi del ciclo integrale, legata al calo delle attività di Acciaierie d’Italia a Taranto.